

काठमाडौं । कम्पनीको सेयर किन्नुअघि लगानीकर्ताले कम्पनीको आम्दानी, नाफा, प्रतिसेयर नेटवर्थ र भविष्यको सम्भावना हेर्छन्। यिनै विवरणका आधारमा लगानीकर्ताले आफ्नो पैसा लगाउने निर्णय गर्छन्। तर, कम्पनीले सेयर बिक्री गर्ने बेला देखाएको वित्तीय प्रक्षेपण र पछि सार्वजनिक हुने वास्तविक विवरणबीच ठूलो अन्तर देखिए लगानीकर्ताले कसलाई विश्वास गर्ने ?
नेपालको सेयर बजारमा सार्वजनिक निष्कासन गर्ने कम्पनीहरूको वित्तीय विवरण अध्ययन गर्दा यस्तै प्रश्न उठेको छ। आईपीओ तथा हकप्रद सेयर निष्कासनका बेला कम्पनीहरूले आगामी वर्षको नाफा, प्रतिसेयर आम्दानी (ईपीएस) र जगेडा कोषबारे प्रक्षेपण सार्वजनिक गर्छन्। तर, वास्तविक वित्तीय विवरण आउँदा कतिपय कम्पनीको नतिजा प्रक्षेपणभन्दा निकै कमजोर देखिएको छ।
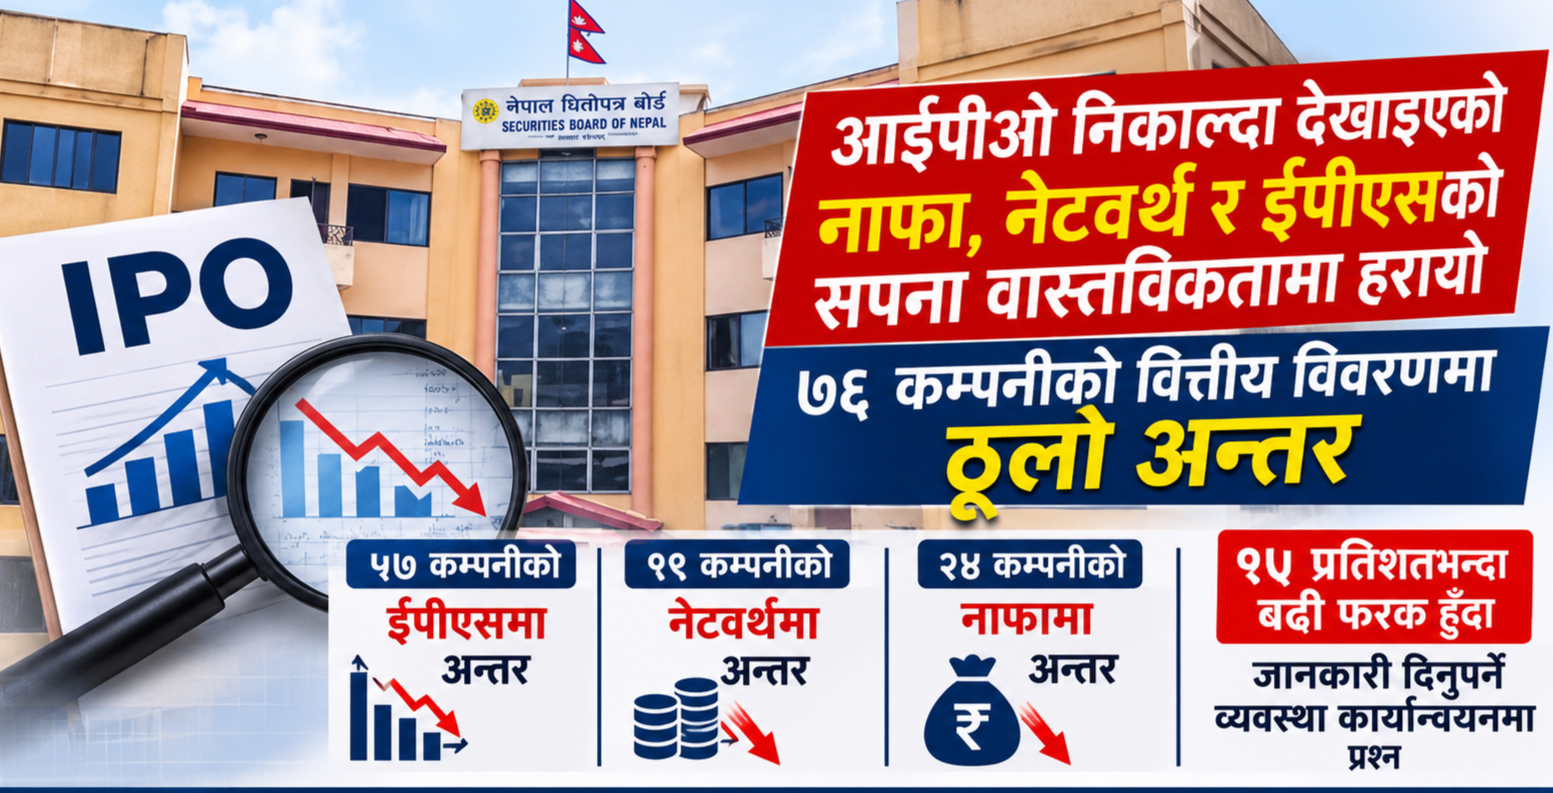
७६ कम्पनीको प्रक्षेपित र वास्तविक वित्तीय विवरण अध्ययन गर्दा ५७ कम्पनीको प्रतिसेयर आम्दानी, १९ कम्पनीको प्रतिसेयर नेटवर्थ र २४ कम्पनीको नाफामा अन्तर देखिएको छ। अध्ययनमा बैंक, लघुवित्त, बीमा, उत्पादनमूलक तथा जलविद्युत् कम्पनीहरू समावेश छन्।
व्यवसायमा उतारचढाव आउनु स्वाभाविक हो। कम्पनीले अनुमान गरेअनुसार नाफा कमाउन नसक्ने अवस्था पनि आउन सक्छ। तर, सार्वजनिक निष्कासनका बेला देखाइएको विवरण र वास्तविकताबीच ठूलो अन्तर हुँदा त्यसको कारण खोजिनुपर्ने हो। प्रक्षेपण तयार गर्दा कुन आधार लिइएको थियो, निष्कासन तथा बिक्री प्रबन्धकले त्यसको अध्ययन गरेको थियो कि थिएन र नियामकले विवरणको परीक्षण गरेको थियो कि थिएन भन्ने प्रश्न उठेको छ।
सर्वोत्तम सिमेन्टको जगेडा कोषमा ९२ प्रतिशतभन्दा बढी अन्तर

नेपालमा पहिलो पटक बुक बिल्डिङ विधिबाट आईपीओ निष्कासन गर्ने कम्पनी सर्वोत्तम सिमेन्ट हो। कम्पनीले २०८० फागुन १३ गतेदेखि प्रतिकित्ता ३६० रुपैयाँ ९० पैसामा सेयर निष्कासन गरेको थियो। अंकित मूल्यमा २६० रुपैयाँ ९० पैसा प्रिमियम थपेर निष्कासन गरिएको आईपीओ बजारमा चर्चित बनेको थियो।
आईपीओ निष्कासन गर्दा कम्पनीले आर्थिक वर्ष २०८२/८३ का लागि प्रतिसेयर नेटवर्थ ११९ रुपैयाँ ८२ पैसा, प्रतिसेयर आम्दानी २५ रुपैयाँ ४९ पैसा र जगेडा कोषमा ४ अर्ब ६४ करोड १६ लाख ५० हजार रुपैयाँ पुग्ने प्रक्षेपण गरेको थियो।
तर, वास्तविक वित्तीय विवरणमा प्रतिसेयर नेटवर्थ १९९ रुपैयाँ ८२ पैसा पुगेको छ। यो प्रक्षेपितभन्दा ६६.७७ प्रतिशत बढी हो। प्रतिसेयर आम्दानी भने १६.८३ प्रतिशत कम भएर २१ रुपैयाँ २० पैसामा सीमित भएको छ।
जगेडा कोषको अवस्था झन् फरक छ। कम्पनीले ४ अर्ब ६४ करोड रुपैयाँभन्दा बढी जगेडा कोष रहने अनुमान गरेकोमा वास्तविक रकम ३३ करोड ६८ लाख ५४ हजार रुपैयाँ मात्रै देखिएको छ। प्रक्षेपित रकमभन्दा जगेडा कोष ९२.७४ प्रतिशत कम हो।
बुक बिल्डिङ विधिबाट सेयर निष्कासन गर्दा कम्पनीको मूल्य निर्धारणमा भविष्यको आम्दानी र वित्तीय अवस्थालाई आधार मानिन्छ। सर्वोत्तम सिमेन्टको प्रक्षेपित र वास्तविक विवरणमा ठूलो अन्तर देखिएपछि मूल्य निर्धारणका आधार कति यथार्थपरक थिए भन्ने प्रश्न उठेको छ।
सोनापुर सिमेन्टको ईपीएस ५३ प्रतिशत कम
सोनापुर मिनरल्स एन्ड आयल लिमिटेडले आयोजना प्रभावित स्थानीय तथा वैदेशिक रोजगारीमा रहेका नेपालीका लागि प्रतिकित्ता २२५ रुपैयाँ र सर्वसाधारणका लागि प्रतिकित्ता २३७ रुपैयाँ ५८ पैसामा आईपीओ निष्कासन गरेको थियो। सर्वसाधारणका लागि २०८० असोज १४ गतेदेखि सेयर निष्कासन गरिएको थियो।
कम्पनीले आर्थिक वर्ष २०८२/८३ मा प्रतिसेयर नेटवर्थ २२९ रुपैयाँ ५२ पैसा, प्रतिसेयर आम्दानी २३ रुपैयाँ ५५ पैसा र रिजर्भ एन्ड सरप्लस ३ अर्ब ९८ करोड २७ लाख ३ हजार रुपैयाँ पुग्ने प्रक्षेपण गरेको थियो।
तर, वास्तविक वित्तीय विवरणमा ईपीएस १० रुपैयाँ ९६ पैसामा सीमित भएको छ। यो प्रक्षेपणभन्दा ५३.४६ प्रतिशत कम हो। रिजर्भ एन्ड सरप्लस पनि १ अर्ब ४४ करोड ६७ लाख ९८ हजार रुपैयाँमा झरेको छ। कम्पनीले अनुमान गरेको रकमभन्दा ६३.६७ प्रतिशत कम हो।
सिमेन्ट उद्योगमा उत्पादन लागत, बजारको माग, कच्चा पदार्थको मूल्य र ऋणको ब्याजले नाफामा असर पार्न सक्छ। तर, आईपीओ निष्कासनका बेला सार्वजनिक गरिएको प्रक्षेपणमा यस्ता जोखिमलाई कति समेटिएको थियो भन्ने प्रश्न पनि उठेको छ।
पाल्पा सिमेन्टको ईपीएस ८.८० रुपैयाँबाट १.२३ रुपैयाँमा
पाल्पा सिमेन्ट इन्डस्ट्रीज लिमिटेडले आर्थिक वर्ष २०८२/८३ मा प्रतिसेयर नेटवर्थ १३५ रुपैयाँ ९६ पैसा र प्रतिसेयर आम्दानी ८ रुपैयाँ ८० पैसा हुने अनुमान गरेको थियो। त्यस्तै, जगेडा तथा कोषमा १ अर्ब ३४ करोड ८५ लाख ३३ हजार रुपैयाँ रहने प्रक्षेपण थियो।
तर, वास्तविक वित्तीय विवरणमा कम्पनीको प्रतिसेयर आम्दानी १ रुपैयाँ २३ पैसा मात्रै देखिएको छ। यो प्रक्षेपितभन्दा ८६.०२ प्रतिशत कम हो।
कम्पनीको नाफा अनुमानभन्दा यति धेरै कम हुनुको कारण के हो ? उत्पादन क्षमता उपयोग हुन नसकेको हो, खर्च बढेको हो वा प्रक्षेपण तयार गर्दाकै बेला बढी आशावादी अनुमान गरिएको थियो ? यसको जवाफ कम्पनी र विवरण तयार गर्ने पक्षले दिनुपर्ने देखिन्छ।
एनएलजी इन्स्योरेन्सको ईपीएस ८९ प्रतिशत कम
एनएलजी इन्स्योरेन्स कम्पनी लिमिटेडले २०८१ मंसिर ११ गतेदेखि हकप्रद सेयर निष्कासन गरेको थियो। कम्पनीले आर्थिक वर्ष २०८२/८३ मा प्रतिसेयर नेटवर्थ १९८ रुपैयाँ ६९ पैसा, प्रतिसेयर आम्दानी २० रुपैयाँ ७४ पैसा र जगेडा नाफा ३० करोड ८९ लाख ८३ हजार रुपैयाँ हुने प्रक्षेपण गरेको थियो।
तर, वास्तविक विवरणमा प्रतिसेयर नेटवर्थ १६६ रुपैयाँ ३५ पैसा, ईपीएस २ रुपैयाँ १७ पैसा र नाफा ६ करोड ६९ लाख ३ हजार रुपैयाँ मात्रै देखिएको छ।
कम्पनीको ईपीएस प्रक्षेपितभन्दा ८९.५४ प्रतिशत र नाफा ९०.३६ प्रतिशत कम हो। बीमा व्यवसायमा दाबी भुक्तानी, लगानीबाट हुने आम्दानी तथा अन्य खर्चले नाफामा असर पार्न सक्छ। तर, हकप्रद सेयर निष्कासन गर्दा सार्वजनिक गरिएको वित्तीय प्रक्षेपणमा यी विषयको मूल्यांकन कसरी गरिएको थियो भन्ने स्पष्ट हुन आवश्यक छ।
यी कम्पनीका विवरणले सार्वजनिक निष्कासनका बेला देखाइएको वित्तीय अवस्था र वास्तविकताबीच ठूलो अन्तर रहेको देखाउँछन्। अन्य कम्पनीको विवरणमा पनि यस्तै समस्या देखिएको अध्ययनले औंल्याएको छ।
सेबोनका प्रवक्ता निरञ्जय घिमिरेले कम्पनीहरूले वार्षिक प्रतिवेदन पेस गर्ने गरे पनि प्रक्षेपित विवरण नमिलेको भन्दै छुट्टै जानकारी नदिने गरेको बताएका छन्।
१५ प्रतिशतभन्दा बढी फरक परे बोर्डलाई जानकारी दिनुपर्ने
कम्पनीहरूले सार्वजनिक निष्कासन गर्दा प्रस्तुत गरेको वित्तीय विवरण वास्तविकतामा नमिलेको विषयमा धितोपत्र बोर्डले चासो नदेखाएको आरोप लगानीकर्ताहरूको छ। जबकि, यस विषयमा कानुनी व्यवस्था नै छ।
धितोपत्र निष्कासन तथा बाँडफाँट निर्देशिका, २०७४ को निर्देशन ४५ अनुसार विवरणपत्र, हकप्रद सेयर निष्कासनसम्बन्धी विवरण वा अन्य विवरणमा प्रक्षेपित तथ्यांक १५ प्रतिशत वा सोभन्दा बढी फरक परेमा त्यसको कारण खुलाएर कम्पनीले धितोपत्र बोर्डलाई जानकारी गराउनुपर्ने व्यवस्था छ। यस्तो विवरण आगामी वार्षिक प्रतिवेदनमा समावेश गरी प्रकाशन गर्नुपर्ने व्यवस्था पनि छ।
तर, कम्पनीहरूले प्रक्षेपित वित्तीय विवरण र वास्तविक अवस्थाबीचको अन्तरबारे छुट्टै जानकारी दिने गरेका छैनन्। सेबोनका प्रवक्ता निरञ्जय घिमिरेले कम्पनीहरूले वार्षिक प्रतिवेदन पेस गर्ने गरे पनि प्रक्षेपित विवरण नमिलेको भन्दै छुट्टै जानकारी नदिने गरेको बताएका छन्। उनका अनुसार निर्देशिकामा भएको व्यवस्था पालना भए नभएको सेबोनले नियमित अनुगमन गरिरहेको छ ।
कम्पनीहरूले वार्षिक प्रतिवेदन बोर्डमा पठाउने गरेका छन्। त्यही प्रतिवेदनमा प्रक्षेपित र वास्तविक विवरणबीचको अन्तर देखिएपछि बोर्डले कम्पनीसँग स्पष्टीकरण माग्न सक्छ। तर, अहिलेसम्म यस्तो अन्तरबारे बोर्डले कति कम्पनीसँग सोधपुछ गरेको छ भन्ने विवरण सार्वजनिक छैन।
datawrapper.dwcdn.net
धितोपत्र ऐन, २०६३ को दफा ३३ मा विवरणपत्रमा उल्लेख गरिएका विवरणको सत्यताप्रति सम्बन्धित कम्पनी, सञ्चालक तथा विवरणपत्र तयार गर्ने विशेषज्ञलाई जवाफदेही बनाइएको छ। विवरणपत्रमा जानीजानी गलत सूचना राखेर लगानीकर्तालाई नोक्सानी भएमा क्षतिपूर्तिको व्यवस्था पनि छ।
कानुनमा जिम्मेवारी तोकिएको छ। तर, प्रक्षेपित वित्तीय विवरणमा ठूलो अन्तर देखिएका कम्पनीमाथि अनुसन्धान भएको छ कि छैन भन्ने प्रश्नको जवाफ नियामकबाट आउन सकेको छैन।
मर्चेन्ट बैंकर्स भन्छन्, १०–२० प्रतिशतसम्म फरक पर्न सक्छ
नेपाल मर्चेन्ट बैंकर्स एसोसिएसनका अध्यक्ष रामेन्द्र रायमाझी कम्पनीहरूले विगतको व्यवसाय हेरेर भविष्यको वित्तीय प्रक्षेपण गर्ने बताउँछन्। उनका अनुसार १० देखि २० प्रतिशतसम्म तलमाथि हुन सक्ने भए पनि त्योभन्दा बढी अन्तर हुनु सामान्य मान्न सकिँदैन।
रायमाझीले कोरोना महामारी, जेनजी आन्दोलन तथा बाढीपहिरोजस्ता घटनाले कम्पनीहरूको वास्तविक वित्तीय नतिजामा असर पारेको हुन सक्ने बताएका छन्।
तर, कम्पनीहरूको वित्तीय प्रक्षेपण र वास्तविक विवरणबीच ठूलो अन्तर देखिँदा त्यसको कारण खुलाउनुपर्ने हुन्छ। सबै कम्पनीको विवरणमा आएको अन्तरलाई एउटै कारणले व्याख्या गर्न मिल्दैन।
मर्चेन्ट बैंकर्सहरूले प्रक्षेपित वित्तीय विवरणको विश्लेषणसहित बैठक गर्न धितोपत्र बोर्डलाई आग्रह गर्दै आएको रायमाझीको भनाइ छ। बोर्डले यस विषयमा चासो नदेखाएको उनले बताएका छन्।
public.flourish.studio
लगानीकर्तालाई गलत सूचना दिने कम्पनीमाथि अनुसन्धान हुनुपर्छ
सेयर लगानीकर्ता छोटेलाल रौनियार कम्पनीहरूले लगानीकर्तालाई गलत सूचना दिएको विषयमा धितोपत्र बोर्डले अनुसन्धान गर्नुपर्ने बताउँछन्। सार्वजनिक निष्कासनका क्रममा कम्पनीहरूले प्रस्तुत गर्ने वित्तीय विवरणमा बिक्री प्रबन्धकले पनि ध्यान दिनुपर्ने उनको सुझाव छ।
नेपाल इन्भेस्टर फोरमका उपाध्यक्ष तथा लगानीकर्ता राजन लम्साल सार्वजनिक निष्कासन गर्ने कम्पनीहरूको विवरणपत्र लामो समयदेखि विश्वसनीय नभएको बताउँछन्।
उनका अनुसार कम्पनीहरूले निष्कासनका बेला एउटा वित्तीय विवरण देखाउने र पछि वास्तविक विवरण फरक प्रस्तुत गर्दा लगानीकर्तामा भ्रम सिर्जना भइरहेको छ।
“सार्वजनिक निष्कासन गर्न लागेका कम्पनीहरूले ल्याउने प्रक्षेपित विवरण डेन्टिङ, पेन्टिङभन्दा पनि वास्तविक हुनुपर्छ,” लम्सालले भने।
यो विषयमा धितोपत्र बोर्डमा पटकपटक जानकारी गराउँदा पनि नियामक निकायले चासो नदेखाएको उनको भनाइ छ।
१० कित्ते मानसिकताले कम्पनीलाई सजिलो
नेपालको प्राथमिक सेयर बजारमा १० कित्ते नीतिका कारण सार्वजनिक निष्कासन गर्ने कम्पनीलाई सेयर बिक्री गर्न सहज भएको छ। लगानीकर्ताहरूले १० कित्ता सेयरका लागि आवेदन दिने र परे त्यही १० कित्ता पर्ने, नपरे नपर्ने मानसिकतामा आवेदन दिने गरेका छन्।
यसले कम्पनीको वित्तीय अवस्था, भविष्यको आम्दानी र प्रक्षेपित विवरणको अध्ययन गर्ने प्रवृत्ति कमजोर बनाएको छ। कम्पनीहरूले पनि सेयर बिक्री भइहाल्ने मानसिकतामा लगानीकर्तालाई वास्तविक वित्तीय अवस्था जानकारी गराउन पर्याप्त ध्यान नदिएको देखिन्छ।
तर, लगानीकर्ताले अध्ययन गरेनन् भन्दै कम्पनीले गलत विवरण दिन पाउँदैन। सार्वजनिक निष्कासनका बेला प्रस्तुत गरिएको वित्तीय विवरण सत्य र विश्वसनीय हुनु कम्पनीको जिम्मेवारी हो।
अब सेबोनले के गर्छ ?
७६ कम्पनीको वित्तीय विवरणमा देखिएको अन्तरले धितोपत्र बोर्डको निगरानी प्रणालीमाथि प्रश्न उठाएको छ। कम्पनीहरूले प्रक्षेपण तयार पार्दा कुन आधार लिएका थिए, बिक्री प्रबन्धकले त्यसको अध्ययन गरेको थियो कि थिएन र १५ प्रतिशतभन्दा बढी अन्तर हुँदा बोर्डलाई जानकारी गराइएको थियो कि थिएन भन्ने विषयमा अनुसन्धान आवश्यक छ।
कम्पनीले प्रक्षेपित वित्तीय विवरण र वास्तविक नतिजाबीचको अन्तरको कारण खुलाउनुपर्छ। बिक्री प्रबन्धकले पनि प्रक्षेपण तयार पार्दा अपनाएको विधिबारे स्पष्ट पार्नुपर्छ। बोर्डले वार्षिक प्रतिवेदनमा देखिएका अन्तरलाई बेवास्ता गर्ने होइन, आवश्यक परे कम्पनीसँग स्पष्टीकरण माग्नुपर्छ।
प्रक्षेपण नमिल्दैमा सबै कम्पनीले जानीजानी गलत सूचना दिएका हुन् भन्न मिल्दैन। तर, प्रक्षेपित र वास्तविक वित्तीय विवरणबीच ठूलो अन्तर देखिँदा त्यसको कारण खोज्नु नियामकको जिम्मेवारी हो।
कम्पनीहरूले लगानीकर्ताबाट पैसा उठाउने बेला भविष्यको नाफा देखाउने, सेयर बिक्री भएपछि वास्तविक वित्तीय विवरण फरक आउने र नियामकले त्यसबारे चासो नदेखाउने अवस्था रहिरहने हो भने प्राथमिक बजारमा लगानीकर्ताको विश्वास कमजोर हुँदै जानेछ।
सेयर बजारमा लगानीकर्ताको पैसा उठाउने कम्पनीलाई वित्तीय विवरणको सत्यताप्रति जिम्मेवार बनाउने कि प्रक्षेपण नमिले पनि सामान्य मान्ने ? ७६ कम्पनीको वित्तीय विवरणले धितोपत्र बोर्डलाई यही प्रश्नको जवाफ दिनुपर्ने अवस्थामा पुर्याएको छ।




प्रतिक्रिया दिनुहोस्